

Uma das primeiras versões do Plano Essencial Financeiro estava desenhada como uma missão de um jogo de vídeo, em que o personagem principal tem de passar vários níveis até que derrote o boss final e complete o jogo.
Acabei por não usar essa versão, porque quando cheguei ao passo 5 percebi que não há um boss final, e o jogo não acaba. O passo 5 é apenas limitado pela criatividade de cada um, e não tem fim.
Mas, há um conceito dessa primeira versão que não consigo largar: Cada leitor é o herói da sua história, e está numa missão - leia-se jornada - para conquistar uma vida financeira melhor.
Este percurso está minado de armadilhas e vilões disfarçados. O percurso não é fácil, mas com cada etapa - passo - o herói fica mais forte, há um level-up e acumula ferramentas que permitem enfrentar os desafios do nível seguinte.
Mesmo não havendo um boss final, esta jornada tem um vilão, o crédito predatório. O vilão tem um irmão gémeo. São parecidos, mas não idênticos, e o vilão aproveita-se da parecença para se disfarçar do irmão e apanhar os mais vulneráveis nas suas armadilhas.
Confrontados com este vilão sangue-suga que procura todos os meses roubar-nos a vida, temos de embarcar numa missão para derrotar os créditos predatórios.
E atenção, a minha metáfora falha quando não temos cuidado com os créditos não predatórios, leia-se crédito hipotecário, empréstimos automóveis e outros empréstimos de taxa de juro relativamente baixa, e entramos em falência por incumprimento de pagamento.
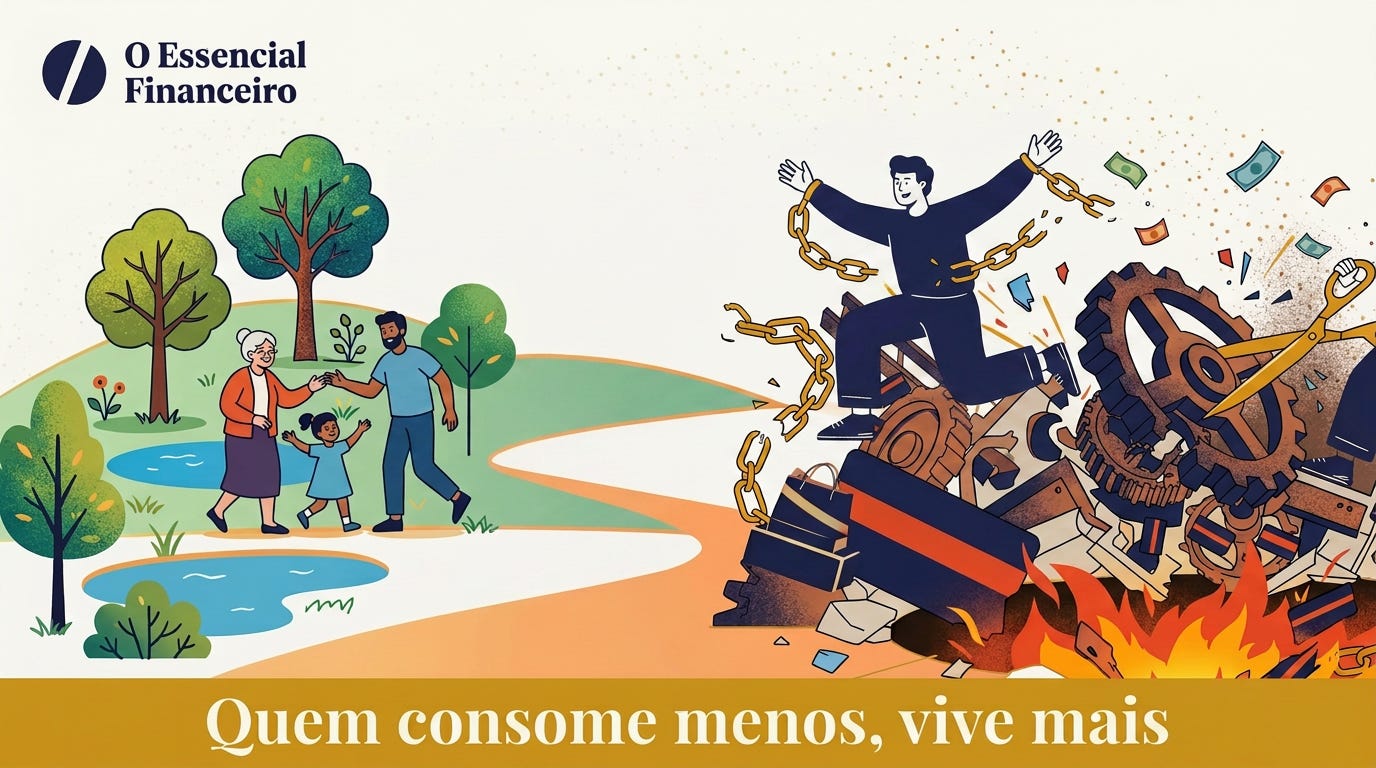
Estou convencido de que existe apenas um cheat-code: consumir menos para viver mais.
Escrevo isto de uma forma literal e metafórica. Numa perspectiva literal, acredito que quem não se perde no consumo desenfreado do telemóvel, televisão, gadget, consola, restaurante, bar, viagem, (preencher o espaço) mais recente, acaba por viver mais.
A minha lógica é simples: se eu não passo o meu tempo dentro de um centro comercial ou online a fazer compras, tenho de preencher esse tempo de alguma forma.
Diria que, para a maioria de nós, o aborrecimento não é uma opção.
De uma forma metafórica, revejo-me no livro mais recente do Dr. Arthur Brookd, The Meaning of Your Life, onde explica que viver mais - ter uma vida com propósito - acontece quando passamos o nosso tempo com as pessoas que nos são mais importantes, a fazermos o que gostamos, e a criar as memórias que ficam para sempre.
Esta é a posição deste Substack, é o tema que precorre tudo o que escrevo. Quando aprendemos a substituir a consumo pelo que realmente importa, torna-se muito mais fácil criar uma vida financeira de sucesso que nos permita viver mais.
O Vilão - Crédito predatório
A ferramenta mais poderosa no mundo financeiro é o crédito. Tem a capacidade de multiplicar o retorno ou de implodir uma vida financeira. Com o crédito conseguimos ter acesso às maiores compras da nossa vida, como a nossa casa e o nosso carro. Mas também é a ferramenta que pode causar maiores danos - é só ler sobre a crise de 2008, quando milhões de pessoas ficaram sem casa por falharem os pagamentos do crédito à habitação.
Mas vejo o crédito hipotecário e o crédito automóvel como um mal necessário, não como um vilão. Era preferível que o preço das casas e dos carros não tivesse sido inflacionado como foi, mas sem estes créditos não era possível à maioria dos portugueses comprar uma casa para viver e ter um carro para ir trabalhar. E em Portugal existem regras para os créditos à habitação que são mais exigentes do que nos Estados Unidos, e vejo isso com bons olhos. Obriga a que a compra de casa não seja exagerada em relação à capacidade de endividamento familiar.
O grande vilão nesta jornada são para mim os créditos predatórios, e até alguns créditos pessoais, que conseguem drenar as contas dos trabalhadores, sem que estes alguma vez tenham capacidade de recuperar. E pior, em muitos casos são mesmo os que não se devem endividar mais que, em situações de necessidade, recorrem aos créditos predatórios para pagar contas. Um ciclo devastador, muito difícil de quebrar.
Como identificar as características do crédito predatório?
Taxas de juros abusivas: Cobrança de juros e encargos desproporcionais, muito acima das médias de mercado.
Cartões de crédito e créditos ao consumo com taxas de juro acima de 15%
Créditos em loja com taxas promocionais de 0%, que rapidamente se tornam taxas de 10% a 15% assim que se falha um pagamento
Créditos de último recurso/ ultrupassagens de crédito / descoberto bancário a 15%
Compre Agora, Pague Depois, que não só aplica taxas de juro assim que se falha um pagamento, como se aplicam comissões e penalidades
Cláusulas e custos ocultos: Inclusão de taxas embutidas, venda casada de seguros ou tarifas adicionais não explicadas de forma clara na contratação.
Falta de análise de solvabilidade: A concessão do crédito é feita sem avaliar se a pessoa realmente tem capacidade financeira para pagar as parcelas, empurrando o consumidor para o superendividamento.
Wikipedia
Garantias desproporcionais: Exigência de bens valiosos como garantia (ex: o próprio imóvel ou veículo da pessoa) para empréstimos de valor significativamente menor.
Assédio comercial: Uso de publicidade agressiva ou táticas coercitivas que induzem a pessoa a contratar o crédito impulsivamente
Saber identificar o vilão é apenas o início. Armados com esta informação, estamos melhor preparados para dizer não na próxima vez que entrarmos numa loja e nos promovem o seu cartão de crédito ou uma campanha de compre hoje.
Agora, está na altura de quebrar o ciclo de dívida, que todos os meses rouba-nos o salário. Que antes de conseguirmos fazer refresh na aplicação já nos levou 50% do nosso rendimento líquido.
A Jornada do Herói
Nada do que escrevo e recomendo é fácil. Tal como em todas as grandes jornadas do herói, os desafios são constantes. Tanto os desafios que aparecem pelo caminho como aqueles que o herói leva consigo.
Mas, tal como para o herói, a recompensa do esforço é gigante. Neste caso tem um valor incalculável: Ter liberdade financeira, ter tempo, para as pessoas que mais importam, para fazermos o que mais queremos.
E o curioso, e de certa forma irónico, é que no final desta jornada, o herói até pode consumir mais. Quando o salário não é drenado todos os meses por pagamentos de dívida, o que sobra, mesmo depois de se constituírem poupanças e se fazerem investimentos, permite consumir mais.
Quando o herói decide finalmente acabar com os empréstimos (excepto habitação e automóvel), está a escolher seguir o caminho mais difícil, mas com a maior recompensa no final.
Internamente vai ter de mudar, deixar de consumir tanto, e desenvolver uma disciplina financeira que nunca antes teve, porque acabar com a dívida só é possível de duas formas:
A) Ganhar Mais
B) Consumir menos
Tal como o herói, o primeiro caminho é o mais idílico, todos gostávamos de ganhar mais. Mas somos enganados se nos focarmos neste caminho primeiro, sem ter de fazer o percurso longo e árduo de reduzir os nossos gastos.
Até porque, o que se vê no mundo real é que as pessoas, quando ganham mais, nem sempre são mais disciplinadas com o dinheiro e continuam a viver mês a mês, chapa ganha, chapa gasta. Muitos falham antes de começarem.
Consumir Menos (Redução de Custos)
A grande vantagem de começar aqui é que podemos começar hoje.
Para a grande maioria dos trabalhadores, não é claro, simples e rápido conseguir trabalhar mais horas ou arranjar um segundo emprego para ganhar mais. E promoções levam tempo. Às vezes, muito muito tempo.
O mesmo não acontece com a redução de custos. Se decidirmos amanhã não comprar o pequeno-almoço na padaria, ou almoçar fora, podemos.
Sei que para muitos dos leitores o que vou sugerir vai ser doloroso. Eu não quero ser a pessoa que diz para não se divertirem. Mas quando temos dívidas por pagar, a dor vai acontecer de uma maneira ou outra. Pelo menos o que estou a sugerir é sermos nós quem controla o que vai doer.
Fica aqui uma lista com algumas sugestões que podem ter um maior impacto e são mais imediatas:
Evitar tecnologia - comprar o iphone mais recente, uma televisão maior, uma consola nova, são boas maneiras de gastar muito dinheiro, rápido.
Refeições fora de casa - Os restaurantes normalmente vendem a 3x o preço de custo. Dá trabalho cozinhar, mas é muito eficaz para poupar dinheiro.
Apps de entrega de comida - Em cima do preço do restaurante, ainda são aplicadas taxas e comissões, é muito mais caro do que pensamos, por mais conveniente que seja.
Reduzir despesas recorrentes - Está na hora de mudar de plano de telefone, mudar de fornecedor de eletricidade, gás, internet, o que for. É possível poupar (ou evitar aumentos) estando regularmente a trocar de fornecedor.
Redução do número de subscrições - Eu já dei por mim com uma subscrição Disney, HBO, Netflix, Sport TV , Apple TV e Amazon Prime. Tirando a Disney (três crianças em casa) vou rodando, e estou constantemente a desativar subscrições para evitar passar semanas a pagar em que nem uso a subscrição.
Vender o carro - Se o crédito automóvel está acima de 10% do salário líquido mensal, está na hora de avaliar vender e trocar por um modelo inferior. Não sou extremista, se o pagamento for 11% tudo bem, mas quando começamos a derrapar e não sobra margem para respirar todos os meses, é preciso avaliar se um carro em segundo mão não faria mais sentido?
Cada um vai escolher como reduzir os custos, mas o importante é rapidamente (menos de 6 meses idealmente) chegar aos €1000 poupados. Isto significa ter uma pequena almofada para evitar recorrer a novos créditos, enquanto se eliminam os créditos existentes.
Com o passo 1 completo, toda a energia segue para eliminar o crédito ao consumo. Aqui o que na prática funciona melhor é o método da bola de neve: Começar por eliminar o crédito com o balanço total remanescente mais pequeno, mesmo que não tenha a taxa de juro mais alta.
O efeito psicológico de acabar totalmente com uma dívida é como o herói que fez level-up depois de uma batalha épica. Está muito melhor preparado para enfrentar o próximo nível.
Para o herói que procura um boost na batalha com a dívida, é de lembrar que existe sempre a hipótese de vender o que já se comprou. Existem várias apps de mercados secundários, onde é fácil e rápido vender bens usados, e muito rapidamente consegue-se angariar €100, €200, ou até mesmo €500 para usar no combate ao juro.
Quem consome menos, vive mais - vida sem crédito ao consumo
Quando o nosso salário não é roubado por pagamentos destas várias dívidas e já desenvolvemos os músculos certos, está na hora de reequilibrar.
O curioso é que as pessoas que chegam aqui mudaram tanto a forma de consumir que não voltam a ser como eram. Mesmo podendo voltar a consumir mais, a comprar muito mais das coisas que querem, ficaram menos impulsivas pelo caminho.
A relação com o dinheiro muda, e a forma como o gastam também. O que antes eram várias microcompras impulsivas online, hoje são janelas de browser fechadas, num telemóvel propositadamente esquecido, para a atenção estar no que realmente importa, e não constantemente no cesto de compras.
Quando chegamos ao passo 5, as possibilidades estão apenas limitadas pela nossa imaginação, e com isso percebemos que, tal como o herói que, uma vez derrotado o boss final, pode finalmente viver a sua vida, também nós podemos viver como queremos, livres dos tentáculos da dívida.