Quando sugiro investir 15% por mês, muitas vezes a primeira que enfrento é: E se o mercado cair?
É justo. Os mercados são voláteis. Da mesma forma que os mercados sobem em média 10% por ano, muitas vezes o que as pessoas temem e se lembram são as crises de 1929, 1987 e, mais recentemente, 2008.
Muitas vezes tentei mostrar o seguinte gráfico e ilustrar que esses momentos de crise, foram possivelmente as maiores oportunidades de investimento dos últimos 100 anos. Vejam como os mercados recuperam e crescem muito para lá das quedas das grandes crises.
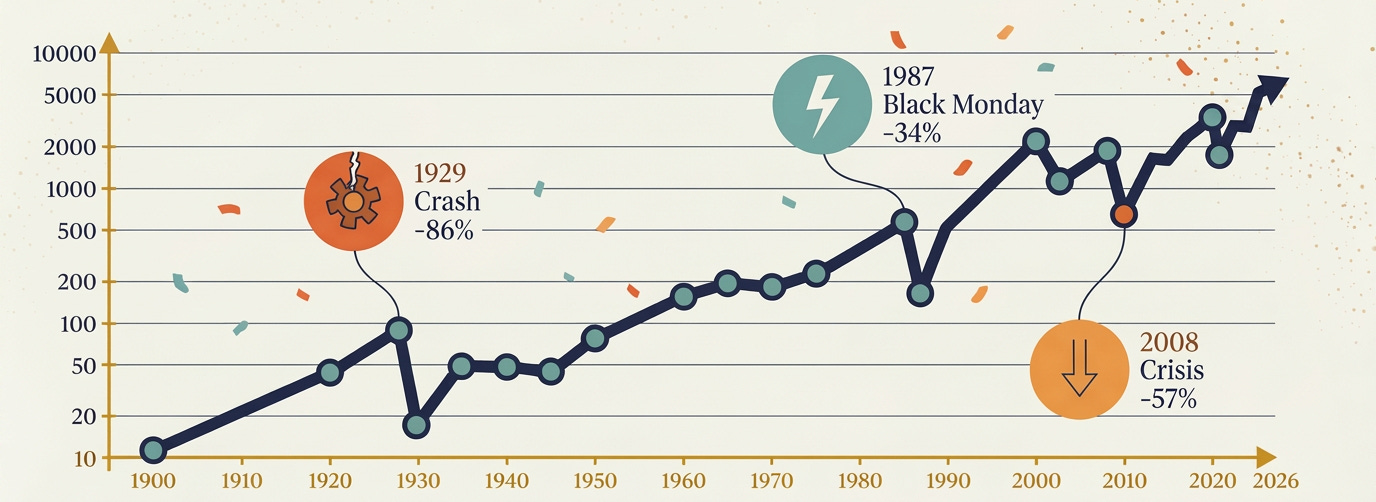
Diria que a minha taxa de sucesso com este gráfico é de 50%. Para os leitores mais lógicos, funciona bem e conseguem aceitar que a volatilidade é mais oportunidade do que inimigo. Mas para os menos lógicos não funciona muito bem, e há mais emoção do que racionalidade, e o medo domina.
Por vezes esta reação emocional vem de uma primeira má experiência. São pessoas que, quando compraram pela primeira vez, o mercado estava em alta e, pouco depois, sofreu uma queda grande, e o medo instalou-se.
Como nem a estatística dos 10% de retorno médio anual, nem o gráfico funcionam bem, hoje vou tentar uma metáfora prolongada. Pode ser que funcione melhor.
Quem não investe é como um sapo numa panela que levanta fervura lentamente
Eu sei que ver dinheiro numa conta bancária que não altera o número de mês a mês é reconfortante. Sem dúvida. Apesar da minha alergia às poupanças relatadas no meu post anterior, também gosto de olhar para a minha conta poupança e saber que ela existe.
Por isso é que investir é o passo 4 e não mais cedo. É importante que no Passo 3 todos poupem 6 meses de despesas, para terem uma proteção antes de investirem. Quando temos estas poupanças, a volatilidade do mercado não impacta o nosso dia a dia.
Mas para lá desses 6 meses somos todos sapos numa panela que levanta fervura lentamente.
A inflação é o lume. Todos os anos a inflação não altera o número que vemos na conta bancária, mas faz com que esse número compre menos coisas. A inflação dos últimos anos tem sido significativa, e é um tema diário nos jornais e na televisão.
O problema é que a inflação funciona de uma forma lenta, e ao contrário de uma conta de investimentos com preços diários, a nossa conta poupança não muda o número que vemos todos os dias. Somos enganados a pensar que temos o mesmo dinheiro, mas a realidade é que este tem menos poder de compra do que tinha.
Tal como o sapo, como é um processo lento, não sentimos a dor da inflação aumentar todos os dias. Com o passar das semanas, vamos comentando que os ovos estão mais caros, que o leite aumentou de preço, e no inverno queixamo-nos da conta do gás, para dar alguns exemplos.
Até que passa uma década, a água está a ferver e o tal número na app do banco, compra metade do que comprava antes. Já não serve como entrada para uma casa, e começamos a ficar para trás.
Muitos preferem deixar o dinheiro a ferver no banco, a render um juro de 1%, e a ser lentamente fervido pela inflação, do que investir em mercados que em média rendem 10% ao ano. Sapos.
Temos um medo maior de investir e ver o mercado a cair do que de sermos comidos pela inflação.
Sei que estou a ser dramático, mas às vezes para que uma história seja impactante, é preciso drama. É a diferença entre progredirmos financeiramente e ficarmos para trás. É a diferença entre chegar à reforma com capacidade de manter o nosso estilo de vida, ou ter de sacrificar as coisas que gostamos.
Investir apenas quando temos 6 meses de poupanças
O medo é natural. Quando trabalhamos muito pelo dinheiro que trazemos para casa todos os dias, claro que o medo de perder dinheiro é natural, lógico e completamente compreensível.
É por isso que repito que investir é o 4º passo e não mais cedo. Primeiro as poupanças.
Quando temos seis meses de despesas poupadas, esse dinheiro fica na conta, parado, a render 1% como um escudo protetor. Para que, na eventualidade de perda de trabalho, de uma avaria significativa num carro, de uma despesa médica inesperada, o que for, os investimentos não são um impedimento a resolver essa situação problemática.
E para os que são mais ambiciosos, e conseguem não gastar tudo o que recebem todos os meses, se por exemplo pouparem 20% do vosso rendimento, 15% vai para investimento e os outros 5% podem continuar a aumentar pupanças.
Uma alternativa é o que eu e a minha mulher fazemos. Eu investo, ela poupa. O resultado final – tirando momentos em que decidimos redobrar os nossos investimentos nos nossos negócios – é que acabamos por ter uma poupança que continua a crescer, e continuamos a investir 15%.
Investimentos de longo prazo
Especulação financeira não é uma recomendação que alguma vez vou fazer. 95% dos day-traders perdem dinheiro. Os melhores fundos de investimento não têm sucesso. Só a minoria. Mas sabem quem tem sucesso? O investidor amador que compra índices e fica com eles até à reforma.
Os que mais ganham aproveitam os momentos de volatilidade no mercado para investir mais – em vez dos 15%, talvez invistam 20% esse mês – e fazem estas compras regulares, mensais, ao longo de anos; o que estão a fazer é comprar ações a um preço médio entre os níveis de volatilidade.
A melhor expressão que alguma vez li, que representa o que é mais importante com investimentos, vem ironicamente do mundo mais volátil de todos, crypto, é a expressão “Diamond Hands” - Mãos de Diamante. Uma referência à pedra preciosa mais indestrutível do mundo, formada sob uma pressão tremenda.
Tal como nós devemos segurar os nossos investimentos com mãos indestrutíveis, faça o mercado o que fizer.
O milagre do efeito capitalização / juro composto
Presumindo que a minha metáfora do sapo, seguida de uma ironicamente fraca metáfora sobre diamantes, tenha falhado para vos convencer de que investir para lá das poupanças faz sentido emocional, agora volto a apelar ao racional.
Investir €100 por mês, dos 25 aos 65 anos, sem nunca parar, tem a capacidade incrível de se tornar: €632.000, sem nunca aumentar o valor do investimento inicial.
Quem não quer chegar à reforma com mais €632,000 no bolso?
É claro, para quem conseguir investir mais todos os meses, o resultado será ainda maior. Mas aqui o objectivo varia de pessoa para pessoa, e num futuro post vou falar sobre como definirmos o sucesso financeiro de cada um.
Até lá: