

O lançamento do Essencial Financeiro correu muito melhor do que esperava. Obrigado a todos os que leram, subscreveram e enviaram-me o vosso feedback.
A maior surpresa desde que comecei a escrever o Essencial Financeiro foi a quantidade de conversas interessantes e inesperadas que tenho tido. Foi como se, ao partilhar a minha perspectiva sobre a liberdade financeira, tivesse dado permissão às pessoas à minha volta para comentarem as suas vidas financeiras comigo.
Estas conversas têm sido muito mais variadas do que alguma vez imaginei, e aprendi muito com elas. Mas acima de tudo, um comentário ficou comigo e não consegui parar de pensar nele: “Eu não estou a ter sucesso na minha vida financeira.”
Este comentário foi partilhado comigo com a perspectiva de que, ao medir a sua realidade financeira com o Plano Essencial, esta pessoa não sentia que tinha sucesso financeiro porque não estava no passo 5.
Curioso, nunca pensei no plano essencial financeiro como uma ferramenta para medir o sucesso.
Com o objectivo de aprender, fui fazendo perguntas. Queria saber de onde vinha este autocriticismo duro. Com muita conversa fez-se luz. Havia um certo pressuposto nos comentários, uma ideia de que eu escrevi o plano essencial financeiro porque eu já o tinha completado, e ando a viver a minha vida no passo 5 como um ninja financeiro.
Isto não é verdade. Esta não é a minha realidade financeira.
A origem deste Substack não foi criar um mapa de tudo o que fiz na minha vida financeira. O Plano Essencial Financeiro existe tanto como um guia para quem o descobre aqui, e para mim.
Eu escrevo este Substack porque procuro ajudar os leitores a evitarem todos os erros que eu já cometi – e foram muitos – e a promover um plano, passo a passo, que possa ajudar a dar direção a quem sente que nem sabe por onde começar.
E que fique claro: Cada vida financeira é uma vida, com as suas circunstâncias. Seguir o plano essencial financeiro não é suposto ser perfeitamente sequencial. Ao longo da vida vamos ter de tomar decisões que, mesmo sendo as melhores decisões no momento, vão levar a que se dêm um passo atrás no plano.
Na minha opinião, só existe uma forma de falhar financeiramente: ir acumulando dívida, alimentando um buraco negro financeiro, de onde se torna impossível escapar. Apenas neste scenário em que se perde totalmente o controlo, é que falhamos. A falha é que nunca conseguimos a liberdade financeira para viver a vida que ambicionamos. Estamos constantemente a roubar do nosso futuro.
A partir do momento em que estamos activamente a pagar dívidas antecipadamente e praticamos a disciplina de gastar menos do que ganhamos, estamos a ganhar.
Depois cabe a cada um decidir o que significa o sucesso financeiro. Para alguns será a liberdade financeira total, muito antes da idade da reforma. Para outros, será viver na casa da sua escolha, com folga financeira ao final do mês. Outros veem a acumulação no passo 5 como um desafio e querem acumular activos financeiros que possam um dia doar a uma causa da sua escolha.
O sucesso financeiro é tão individual quanto a vida financeira de cada um.
O meu percurso
Acho que se pode resumir muito simplesmente: Sou alérgico a poupanças.
No inicio da minha carreira até fui disciplinado, não tinha divida, poupava regularmente, e tinha um emprego numa empresa com um benefício generoso de contribuir até 4% do meu salário bruto para um fundo de investimento se eu investisse 8%. Leia-se 50% de retorno sobre o meu dinheiro sem fazer nada. Claro que não posso usar esse dinheiro até à reforma, mas o resultado é que com um pequeno esforço adicional de investimento, estava no passo 4.
E depois percebi que o dinheiro parado me deixava ansioso. Quando olhava para as minhas poupanças (e na altura não tinha dependentes) ficava nervoso de pensar que estava a perder a oportunidade das minhas poupanças gerarem um retorno maior.
Comecei a investir por mim próprio, mas em vez de manter a disciplina de investir para lá das minhas poupanças. Investi com as minhas poupanças.
Alguns investimentos foram bons, outros menos bons. Felizmente, na média, correu bem. E descobri uma ansiedade nova: se o mercado cair, eu não tenho dinheiro para cobrir as minhas despesas se ficar desempregado. Isto foi totalmente paradoxal. Não conseguia viver com poupanças a render 1%, mas também me causava ansiedade a ideia de que num mercado em correção não consegia ficar desempregado.
Que confusão. Estava na altura de voltar a poupar.
Depois aconteceu o inesperado: conheci a minha mulher, ficámos noivos e queríamos comprar casa. Lá se foram as poupanças.
Casámo-nos, mudámo-nos para a nossa casa, tivemos uma filha, vendemos a casa, alugamos durante uns meses, compramos a nossa atual casa e, entretanto, tivemos mais dois filhos.
Pelo caminho despedimo-nos dos nossos empregos, começamos uma empresa juntos – cada um com a sua parte distinta de negócio – e pelo caminho as nossas poupanças foram oscilando.
Para explicar isto tudo achei melhor ilustrar a nossa realidade:
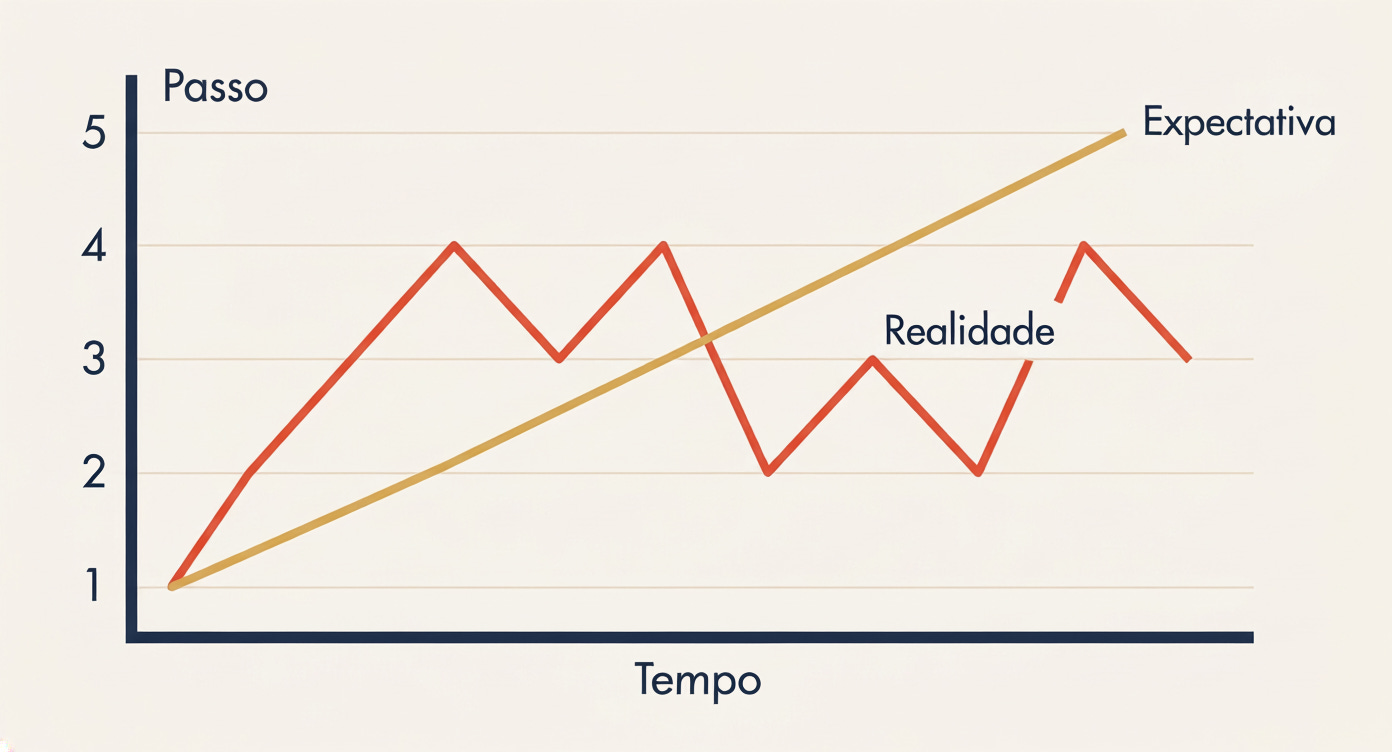
Até me deu vontade de rir quando vi a ilustração. A ideia que tenho de mim próprio é que sou uma pessoa disciplinada. Agora não tenho a certeza. Acho que gosto mais de arriscar do seguir o meu próprio plano.
Enquanto escrevo este artigo, a minha mulher e eu estamos ativamente a expandir uma parte do nosso negócio e vamos precisar de aumentar capital. Em vez de ir às nossas poupanças ou vender investimentos, estamos a ponderar usar dívida para financiar essa expansão. Ou seja, voltar a cair do passo 3 para o 2. Hmm...
É aqui que devo voltar inserir o “disclaimer” mais importante: Cada caso é um caso. Cada vida financeira é uma vida. O nível de risco que cada um assume na sua vida é uma escolha individual, e não estou cá para aconselhar escolhas individuais.
Quando partilho o plano essencial financeiro é porque acredito que é o plano que se aplica à maioria das pessoas, que implica maior segurança e menos ansiedade financeira. Este foi adaptado de métodos já existentes com décadas de sucesso, e é um plano desenhado para minimizar o a pressão e o risco para a família.
Em relação à nossa escolha de investir no nosso negócio com dívida, não o estou a fazer às cegas. Eu sei que ao nos endividarmos para investir no nosso negócio estamos a aumentar o risco para a nossa família - mesmo que tenhamos investimentos suficientes para cobrir a dívida. Mas a minha mulher e eu conversamos, estamos alinhados e achamos que é um risco que faz sentido para nós, na fase de vida em que estamos. E temos um plano para acabar com a dívida em menos de um ano.
Ficou claro nas várias conversas que fui tendo com leitores, que quem mais se preocupava em medir o seu sucesso tinha circunstâncias muito específicas. Alguns, como nós, estavam a investir nos seus negócios e, por isso, não estavam a investir 15% todos os meses. Outros endividaram-se para investir em imobiliário, para lá da sua habitação própria permanente. E todos tinham as seguintes características em comum:
Estavam a consumir menos do que ganhavam
Não tinham dívidas com taxas de juro altas (cartões de crédito, crédito ao consumo, etc…)
Quando pararam de investir os 15% ou quando utilizaram as poupanças foi sempre para investirem no seu futuro (imobiliário, negócio, estudos)
Em nenhum dos casos pararam de seguir os passos porque queriam ir de viagem, ou consumir mais. Todos estavam a definir um percurso próprio de investir no seu futuro específico, continuando sempre a consumir menos do que ganhavam.
Eu não sou um financial planner, nem um financial advisor e não estou cá para dar conselhos aos casos específicos de cada um. Acredito que, se depois dos desvios de cada um, regressarem ao percurso do plano essencial, este vai trazer paz financeira a cada família (incluíndo a minha) e é um percurso testado e estudado para a liberdade financeira.